עורך דין תאונות דרכים קשות ותביעות פלת"ד: להשיג את הפיצוי המקסימלי עבורך
אם נפגעת בתאונת דרכים בישראל, אתה זכאי לפיצוי מכוח חוק הפלת"ד, המבוסס על אחריות מוחלטת – כלומר אין צורך להוכיח אשמה, כל עוד היה ביטוח חובה בתוקף. בעוד הפיצוי על כאב וסבל מוגבל בתקרה, עיקר המאבק מתמקד בנזקי השכר העתידיים, אובדן כושר השתכרות, עזרת צד ג', ניידות והתאמות דיור. ניהול נכון של התביעה, לרבות בחינת אפשרות להכרה כתאונת עבודה או פנייה לקרנית במקרים המתאימים, עשוי להשפיע דרמטית על גובה הפיצוי. עו"ד בן יוסף עטיה, חבר לשכת עורכי הדין משנת 2018, עוסק בתחום נזקי הגוף והביטוח הלאומי למעלה מעשור, ומלווה נפגעי תאונות דרכים אישית, משלב התיעוד הראשוני ועד לפסק הדין או להסכם הפשרה שמשקף את מלוא הנזק שלך. אל תוותר על הזכויות שלך, ואל תתמודד לבד.
עודכן: אוקטובר 2026
נפגעת בתאונת דרכים קשה? חוק הפלת"ד (פיצויים לנפגעי תאונות דרכים) אמנם מבוסס על "אחריות מוחלטת" – כלומר, מגיע לך פיצוי בלי קשר למי אשם – אך גובה הפיצוי הוא שדה קרב משפטי. כדי לקבל פיצוי שמכסה את צרכיך לכל החיים, לא מספיק להציג תיעוד רפואי – יש לבנות אסטרטגיית פיצוי שמתחשבת בכל ראש נזק אפשרי, בתחשיב נזק יצירתי ובמגמות הפסיקה העדכניות.
אם אירעה תאונת דרכים שהיא גם תאונת עבודה (כלומר התאונה התרחשה בזמן עבודה, בדרך לעבודה וממנה לבית), עליך להגיש תביעה נגד הביטוח הלאומי – אגף נפגעי עבודה, ולאחר מכן תביעה מול ביטוח החובה. עו"ד בן יוסף עטיה, חבר לשכת עורכי הדין משנת 2018, עוסק בתחום נזקי הגוף והביטוח הלאומי למעלה מעשור, ומלווה נפגעי תאונות דרכים אישית, משלב התיעוד הראשוני ועד לפסק הדין או להסכם הפשרה שמשקף את מלוא הנזק שלך. אל תוותר על הזכויות שלך, ואל תתמודד לבד.
נפגעתי בתאונת דרכים קשה – מה עושים? פעולות מיידיות
תאונת דרכים קשה היא ללא ספק אירוע מטלטל ומשנה חיים, אבל הדקות והימים שאחריה הם אלו שיקבעו אם הפיצוי שלך יכסה את צרכיך לכל החיים או לא. הנה 5 צעדים שחובה לבצע כדי שלא תישאר עם נזק רפואי וכלכלי ללא מענה:
1. חלון הזהב הרפואי: 72 השעות שיכריעו את התיק
גם אם יצאת מהרכב על הרגליים ואתה מרגיש "רק קצת מטושטש", עליך להיבדק תוך 72 שעות לכל המאוחר – זו אינה מגבלה שבחוק, אלא כלל אצבע מהשטח. בראייה משפטית, סיכומי המיון או קופת החולים הם היסודות של התביעה בהמשך.
- הטיפ של עו"ד בן יוסף עטיה: אל תחסוך בפרטים. דווח על כל כאב ראש, סחרחורת, צפצוף באוזניים או קושי בריכוז. פגיעות נוירולוגיות או א.א.ג שהושמטו מהתיעוד הראשוני יהיה כמעט בלתי אפשרי להוכיח בעוד שנתיים בבית המשפט.
2. הנייד שלך הוא העד המרכזי: תיעוד מזירת התאונה
זירת התאונה משתנה תוך דקות. הראיות שייעלמו משם הן הראיות שחברת הביטוח תנסה להכחיש.
- מה לצלם? את מיקום הרכבים, נזקי הפח, סימני בלימה על הכביש ומפגעים (כתמי שמן או בורות).
- תיעוד גופני: צלם חבלות, שטפי דם או נפיחות כבר ביום הראשון ובכל שלב של ההחלמה (לרבות צלקות). תמונה אחת של פציעה שווה אלף מילים.
3. אישור משטרה: תעודת הזהות של התיק שלך
נהגים המעורבים בתאונה עם נפגעים חייבים לדווח עליה למשטרה לפי תקנות התעבורה. מבחינת הנפגע, גם אם אינו הנהג, אישור המשטרה הוא מסמך הכרחי בפועל: חברות הביטוח דורשות אותו כתנאי לטיפול בתביעה, והוא מאשרר את עצם התרחשות התאונה, מועדה והמעורבים בה. בתאונות קלות ניתן כיום לדווח גם באופן מקוון. בתאונת "פגע וברח", שבה התביעה מוגשת נגד קרנית, האישור המשטרתי הוא קריטי.
4. מלכודת הנימוס: למה "הכול בסדר" היא טעות יקרה
חברות הביטוח שולחות חוקרים פרטיים במסווה של "סדרנים" או "נציגי סיוע". המטרה שלהם היא להוציא ממך אמירה אופטימית מדי שתשמש נגדך.
טיפ מעו"ד בן יוסף עטיה: אל תמסור עדות או גרסה לשום גורם לפני ייעוץ משפטי. "הכול בסדר" שנאמר מתוך נימוס לצוות הרפואי או לחוקר, מתורגם בבית המשפט כ"אין נזק". שמור על גרסה אחידה ומדויקת מול מד"א, המשטרה ובית החולים.
5. ייעוץ אסטרטגי מוקדם: לא להיות עוד מספר ב"מפעל"
תביעת תאונה קשה דורשת תחשיב נזק מורכב וספציפי המשתנה מאדם לאדם. אני בונה עבורך ואיתך את מסלול הטיפולים הנכון כדי לייצר תשתית עובדתית מוצקה לתביעה, ולבקשת מינוי מומחה הקריטית לך בהמשך.
נפגעת בתאונת דרכים? אל תשאיר את העתיד שלך ליד המקרה או לחסדי חברת הביטוח. פנה אליי עוד היום לייעוץ ראשוני, ללא התחייבות, כדי שנתחיל לבנות יחד את אסטרטגיית הפיצוי שמגיעה לך: 08-6618-028
מה הופך תאונת דרכים לקשה?
בעולם המשפטי והרפואי, תאונה מוגדרת כ"קשה" לא רק לפי עוצמת ההתנגשות והנזק שנגרם לרכבים, אלא לפי עומק הפגיעה ברקמת החיים של הנפגע. תאונה קשה היא כזו שמחלקת את חיי הנפגע ל"לפני" ו"אחרי". היא קוטעת ומשנה את כל מסלול חייו של הנפגע באופן בלתי הפיך. אני מגדיר תאונה קשה לפי שלושה פרמטרים מרכזיים:
- פגיעה רב-מערכתית: שילוב של פגיעות אורתופדיות, נוירולוגיות (זעזוע מוח, פגיעות ראש), נפשיות, ופנימיות.
- אובדן עצמאות: פגיעה שמחייבת עזרת זולת (סיעוד) או התאמות דיור וניידות משמעותיות.
- השבתת כושר ההשתכרות: פציעה שקוטעת מסלול קריירה ודורשת חישוב מחדש של כל העתיד הכלכלי.
חוק הפלת"ד: המגן המשפטי שלך – אבל לא מספיק לבדו
חוק הפיצויים לנפגעי תאונות דרכים (הפלת"ד) נועד להבטיח שכל אדם שנפגע בתאונה יקבל פיצוי על נזקי הגוף שלו, ללא קשר לשאלת האשמה. זהו חוק סוציאלי במהותו, אך יישומו בפועל דורש מיומנות משפטית גבוהה.
בתאונות קשות, שבהן נותרות נכויות לצמיתות, המאבק המשפטי מתמקד בשני צירים מרכזיים:
- הוכחת הקשר הסיבתי: חיבור ישיר בין התאונה לבין כל המגבלות הרפואיות שנוצרו.
- כימות הנזק: תרגום הפגיעה הגופנית לסכומי כסף שיאפשרו לך להשתקם ולחיות בכבוד.
היתרון של עו"ד בן יוסף עטיה: תחשיב נזק יצירתי ככלי לניצחון
בתחום נזקי הגוף, הגודל הוא לעיתים חיסרון. במשרדי הענק, תיקים עוברים ב"פס ייצור" – עורך דין זוטר ממלא טבלאות אקסל סטנדרטיות, וחברות הביטוח מכירות את הקיצורים הללו. בתביעות נזקי גוף גדולות, הפיצוי מורכב מ"ראשי נזק" שונים. בעוד שחברות הביטוח מנסות להצמיד נוסחאות יבשות ומצמצמות, אני בוחן כל תיק כעולם ומלואו.
אני לא מסתפק בנתונים היבשים של תלוש השכר. אני מנתח פוטנציאל השתכרות עתידי שטרם מומש, בוחן צרכים עתידיים לשינוע ועזרת זולת, ומחשב עלויות אביזרים רפואיים וטכנולוגיות עזר מתקדמות. היצירתיות שלי היא היתרון שלך: אני יודע להציג לבית המשפט ולחברות הביטוח את התמונה המלאה של הנזק, גם כזה שאינו נראה לעין בבדיקה שגרתית.
ראשי נזק יצירתיים שאסור לפספס
בתאונות קשות, אני מאתר דרישות שבמשרדים אחרים עלולים לפספס:
- הלכת השנים האבודות: פיצוי בגין הכנסה שאבדה בשנים שקוצרו מתוחלת החיים. ההלכה חלה גם על נפגע חי שתוחלת חייו קוצרה בעקבות התאונה, וגם על עזבונו של נפגע שנפטר.
- עזרת משפחה ללא תשלום: בן זוג, הורה או ילד שמטפלים בנפגע זכאים לפיצוי בגין העזרה, גם כשלא שולם עליה שקל. חברות הביטוח נוטות "לשכוח" את ראש הנזק הזה, והוא עשוי להגיע לסכומים משמעותיים לאורך שנים.
- התאמת ניידות מוגברת: לא רק רכב רגיל, אלא "ואן" מותאם עם מעלית, כולל עלויות אחזקה ופחת לכל החיים.
מקרה מהשטח של עו"ד בן יוסף עטיה: הולכת רגל בת 17 שעברה תאונת דרכים. חברת הביטוח הציעה תחילה פיצוי 30 אלף ש"ח לסילוק התביעה, ורק לאחר מו"מ עיקש ובלתי מתפשר, תוך הדגשה של כל הסיכונים האפשריים לנכות במספר תחומים ושכנוע חברת הביטוח כי בהליך משפטי הפיצוי יהיה גדול משמעותית – סכום הפיצוי גדל ל-485,000 ש"ח.
מקרה זה הוא רק אחד ממקרים רבים בטיפול מוצלח שלי. הגישה שלי היא תמיד לחתור לשיפור משמעותי של הצעת הפיצוי הראשונית מחברת הביטוח.
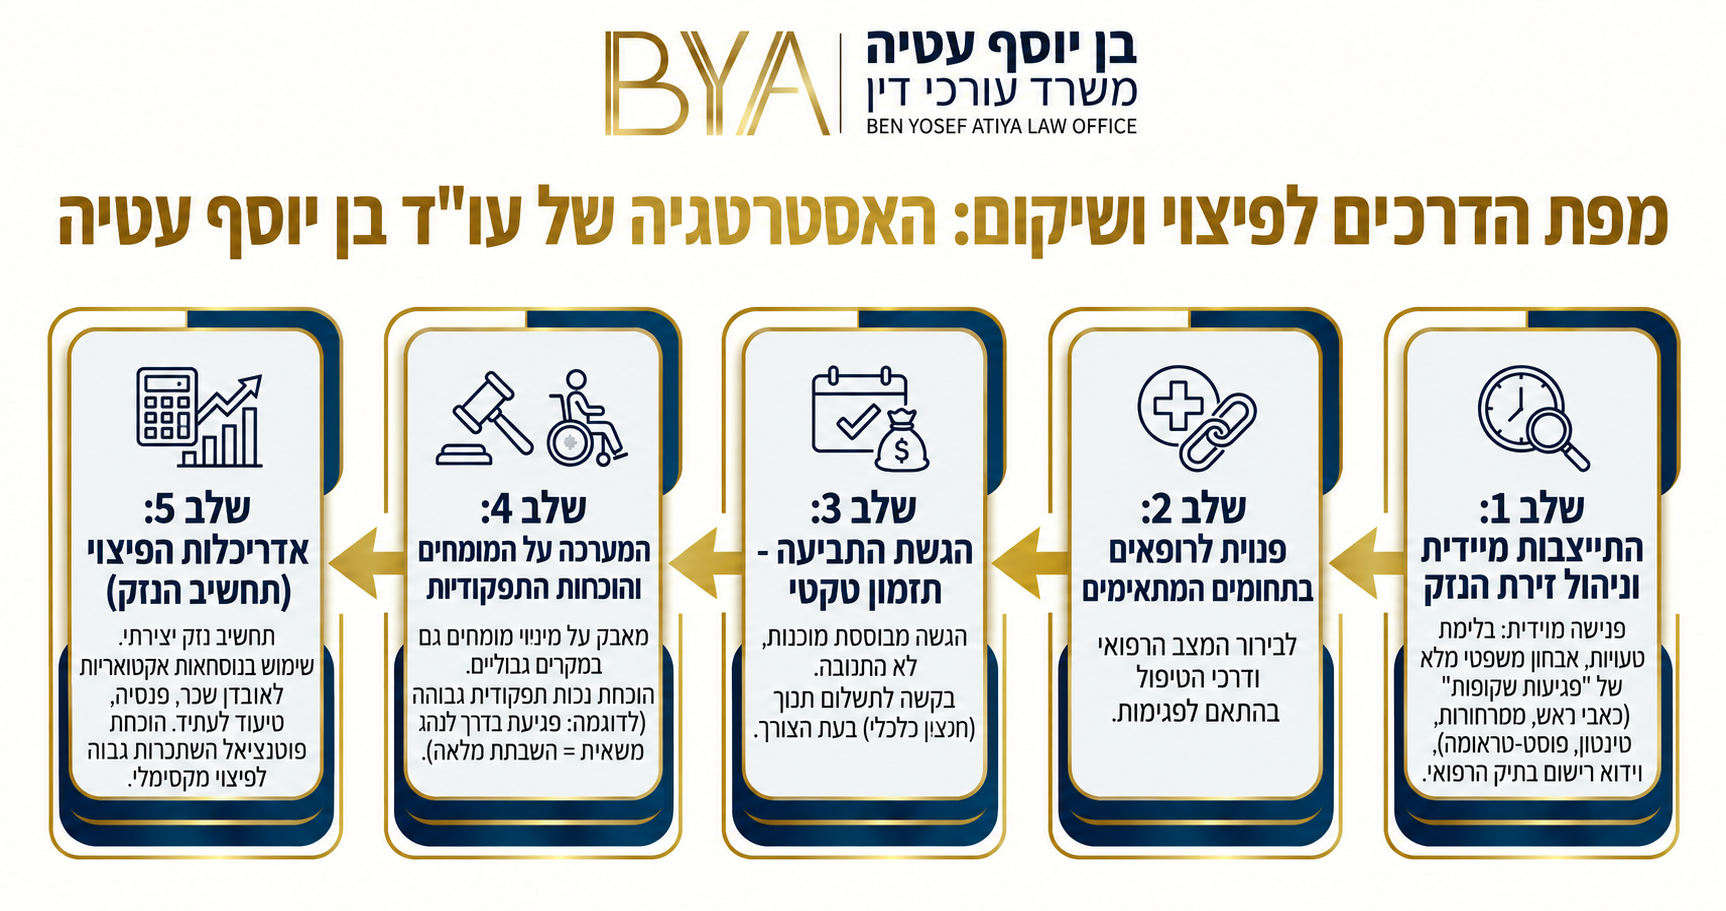
מפת הדרכים לפיצוי ושיקום מקסימלי: האסטרטגיה של עו"ד בן יוסף עטיה
שלב 1: פנייה מיידית לטיפול רפואי וציון כלל הכאבים והנזק בכל איברי הגוף
תאונת דרכים יוצרת פגיעות שלא תמיד מורגשות מייד: כאבי ראש, סחרחורות, טינטון, תסמינים פוסט-טראומטיים. חברות הביטוח יודעות את זה, ומחכות שיתעלמו מהן. הפגישה הראשונה איתי מתקיימת סמוך ככל האפשר לתאונה, כדי שכל תסמין, גם הדק שבהם, ייכנס לתיק הרפואי כבר עכשיו.
שלב 2: בדיקות ומומחים – בניית תשתית שאי אפשר להתעלם ממנה
בתיק תאונות דרכים הנפגע אינו מגיש חוות דעת מטעמו. בית המשפט הוא שממנה מומחים, והוא יעשה זאת רק אם הוצגה בפניו תשתית רפואית מספקת: הפניות, ממצאים ורישומים עקביים בכל תחום שבו נטענת פגיעה. ההחלטה נתונה לשיקול דעתו, ולכן איכות התיעוד היא שקובעת כמה מומחים ימונו ובאילו תחומים. חורים ופערים ביומן הטיפולים הם ההזדמנות של חברת הביטוח. תיעוד רציף הוא תשתית ההגנה שלך.
נקודה חשובה בתאונה שהוכרה גם כתאונת עבודה: לפי סעיף 6ב לחוק, דרגת הנכות שנקבעה בוועדה הרפואית של הביטוח הלאומי מחייבת גם בתביעת הפלת"ד, אלא אם בית המשפט מתיר להביא ראיות לסתור. לכן, אל תוותרו על ייצוג בוועדה הרפואית – הליווי לוועדות הביטוח הלאומי אינו "סידור טכני", אלא קרב על התוצאה של כל התיק.
שלב 3: הגשת התביעה – תזמון שמבוסס על צורכי הנפגע
התביעה מוגשת כשהתשתית הרפואית מוכנה. אם יש צורך ב"חמצן כלכלי" במועד מוקדם יותר, מוגשת בקשה למקדמה על חשבון הפיצוי – תוך כדי תנועה. ההחלטה על עיתוי ההגשה מבוססת על מוכנות התיק ועל האינטרסים שלך בלבד.
שלב 4: המאבק על הנכות התפקודית
החוזקה שלי היא היכולת לשכנע את בית המשפט למנות מומחים גם במקרים גבוליים. הנכות הרפואית שקובע המומחה היא רק נקודת המוצא. השאלה האמיתית היא הנכות התפקודית: כיצד הפגיעה משפיעה על היכולת שלך לעבוד ולתפקד. נכות בשיעור של 10% בברך לנהג משאית אינה 10% מהחיים שלו, אלא השבתה מלאה מהמקצוע. התפקיד שלי הוא לוודא שבית המשפט רואה את הפער הזה ומפצה עליו.
שלב 5: תחשיב הנזק ומשא ומתן – קרב מוחות מול חברת הביטוח
תחשיב הנזק בונה את גובה הפיצוי לכל החיים: אובדן השתכרות, פנסיה, סיעוד, ניידות. ניסיוני הרב מול מיישבות התביעה מטעם חברת הביטוח מאפשר להציג כל טענה באופן שמשפיע על גובה הפיצוי. אני יודע איך לדבר, מה להדגיש ומתי. כל טענה שלי בפגישה עם המיישבת הוא חלק ממשא ומתן על כסף שנועד לשיקום שלך. כשיש בסיס לפוטנציאל שכר גבוה, גם אם ההיסטוריה הכלכלית לא משקפת אותו עדיין, יש לתת לזה משקל. בתאונות קשות, ההפרש עשוי להגיע למיליוני שקלים, ואכן אני רואה לשמחתי הצלחות משמעותיות גם בנושא זה.
סיכום: אדריכלות הפיצוי למען העתיד שלך
תאונת דרכים קשה היא אירוע שמשנה את מסלול החיים ברגע אחד, אך היא לא חייבת להשאיר אותך ואת משפחתך בחורבן כלכלי. חוק הפלת"ד אומנם מעניק רשת ביטחון של "אחריות מוחלטת", אך המרחק בין זכאות עקרונית לבין קבלת פיצוי של מיליוני שקלים עובר דרך ניהול משפטי אסטרטגי וחסר פשרות.
במשרדי אני לא "סוגר תיקים" בשיטת פס ייצור – אני בונה עבורך אדריכלות פיצוי אישית. דרך זיהוי "מיקרו-פגיעות", הוכחת נכות תפקודית שמשקפת את השפעת הנכות על ביצוע העבודה שלך ותחשיבי נזק אקטואריים יצירתיים, אני מוודא שחברת הביטוח תשלם על כל היבט של הפגיעה שלך: מהפסדי שכר ופנסיה ועד צרכי סיעוד, ניידות והתאמת מגורים. המטרה שלי ברורה: להבטיח לך קיום בכבוד וביטחון כלכלי מלא לכל החיים.
אל תתמודד לבד מול מערכות הביטוח המשומנות ואל תהפוך לעוד מספר במשרד נזיקין ענקי. צור קשר עוד היום לתיאום פגישת אבחון ראשונית ללא התחייבות, ונתחיל לבנות יחד את אסטרטגיית הפיצוי המקסימלי שמגיע לך: 08-6618-028.
שאלות ותשובות
האם אפשר לקבל כסף מחברת הביטוח עוד לפני סיום המשפט?
כן. במקרים של תאונות קשות שבהן הנפגע אינו יכול לעבוד וזקוק למימון טיפולים, ניתן לדרוש "תשלום תכוף": סכום שמשולם על חשבון הפיצוי הסופי כדי לאפשר לנפגע ולמשפחתו מרווח נשימה כלכלי. ההליך מתחיל בדרישה בכתב לחברת הביטוח. אם חלפו 60 ימים והדרישה לא נענתה, ניתן להגיש בקשה לבית המשפט, וזאת עוד לפני הגשת התביעה העיקרית.
מה קורה אם התאונה קרתה בדרך לעבודה או ממנה?
במקרה כזה, התאונה נחשבת גם ל"תאונת עבודה". הדבר מאפשר מסלול תביעה מול המוסד לביטוח לאומי במקביל לתביעה מול חברת הביטוח (פלת"ד). ניהול נכון של שני המסלולים דורש סנכרון משפטי, כדי למנוע קיזוזים מיותרים ולמקסם את התקבולים משני המקורות.
חשוב לדעת: אין כפל פיצוי. כל שקל שקיבלת או שתקבל בעתיד מביטוח לאומי מתקזז מול הפיצוי מחברת הביטוח. עם זאת, סעיף 330 לחוק הביטוח הלאומי קובע כי במקרים המתאימים, גם כשגמלאות הביטוח הלאומי עולות על סכום הנזק, הנפגע זכאי לקבל מחברת הביטוח לפחות 25% מהפיצוי. הזכאות כפופה לתנאים, ובהם הודעה במועד למוסד לביטוח לאומי, ולכן חשוב לנהל את שני המסלולים יחד מהיום הראשון.
איך נקבעים אחוזי הנכות בתביעת פלת"ד?
בתביעות לפי חוק הפלת"ד, בית המשפט הוא שממנה מומחים רפואיים מטעמו. הנפגע אינו מביא חוות דעת משלו. לכן, יש חשיבות קריטית לאופן הצגת המסמכים הרפואיים למומחה שמונה, כדי שיבין לעומק את המגבלות התפקודיות שנוצרו בעקבות התאונה.
מה היתרון של משרד בוטיק בתאונה קשה?
בתאונה קשה אתה לא יכול להיות עוד מספר ב"מפעל" שסוגר תיקים לפי שטנץ. אתה צריך עורך דין שמכיר כל תלונה שלך, שמלווה אותך אישית לוועדות הרפואיות ושבונה את תחשיב הנזק מאפס בהתאם למקצוע ולתחביבים שלך. הדיוק הזה שווה מאות אלפי שקלים בפיצוי הסופי.
מה קורה במקרים של תאונת "פגע וברח" או כשאין ביטוח חובה?
במקרים של תאונת דרכים כהולך רגל שבה לא ניתן לאתר את הנהג הפוגע (תאונת "פגע וברח"), או כאשר נוסע ברכב מגלה שלנהג אין ביטוח חובה, התביעה מוגשת נגד "קרנית", תאגיד שהוקם מכוח חוק הפלת"ד כדי לפצות נפגעים במקרים אלו. הפיצוי מקרנית מחושב באותם כללים כמו פיצוי מחברת ביטוח.
נפגעתי בתאונת אופנוע. האם הדין שונה?
לא. חוק הפלת"ד חל על רוכבי אופנוע בדיוק כמו על נהגי רכב. האתגר בתאונות אופנוע הוא לרוב חומרת הפציעה האורתופדית והצורך בשיקום ארוך.
נקודה קריטית: חברות הביטוח בודקות בקפידה את חריגי סעיף 7 לחוק. רכיבה ללא רישיון בתוקף לדרגת האופנוע, או ללא ביטוח חובה שמכסה את השימוש, עלולה לשלול את הזכאות לפיצוי לחלוטין. לחוק יש חריגים, למשל רוכב שקיבל את האופנוע ברשות ולא ידע, ולא היה סביר שיידע, שאין ביטוח. נוסע שנפגע על אופנוע ללא ביטוח עשוי להיות זכאי לפיצוי מקרנית. יש לי ניסיון רב בייצוג רוכבים ובהתמודדות עם טענות אלו.
נפגעתי בקורקינט חשמלי או באופניים חשמליים. האם מגיע לי פיצוי לפי הפלת"ד?
כאן התשובה מורכבת יותר. בית המשפט העליון קבע בשנת 2020 כי אופניים חשמליים תקניים אינם "רכב מנועי" לפי חוק הפלת"ד, ובתי המשפט מיישמים גישה זו גם על קורקינטים חשמליים תקניים. המשמעות:
אם נפגעת מרכב מנועי (מכונית, משאית, אופנוע) בזמן שרכבת על קורקינט או אופניים חשמליים, אתה זכאי לפיצוי מלא לפי הפלת"ד מביטוח החובה של הרכב הפוגע, בדומה להולך רגל.
אם נפלת לבד, נפגעת ממפגע בכביש, או התנגשת בהולך רגל או ברוכב אחר, הפלת"ד אינו חל וגם קרנית אינה מפצה. במקרים אלו המסלול הוא תביעת נזיקין רגילה נגד הגורם האחראי (למשל הרשות המקומית בגין מפגע), או ביטוח תאונות אישיות אם קיים.
בשני המקרים חשוב לקבל ייעוץ מוקדם, כי זיהוי המסלול הנכון קובע את כל מהלך התיק.
האם כדאי לסגור פשרה עם חברת הביטוח?
פסק דין הוא לא תמיד הניצחון הגדול ביותר. פשרה טובה, שנסגרת בזמן הנכון ומהמיקוח הנכון, יכולה להניב פיצוי גבוה יותר, מהיר יותר – ובלי סיכון של הכרעה שיפוטית.
הבעיה היא לא הפשרה עצמה. הבעיה היא פשרה שנסגרת לפני שהנזק התגבש במלואו. חברות הביטוח מציעות "פיצוי מהיר" בדיוק ברגע שהן מזהות שהנזק העתידי גדול – אובדן עבודה לטווח ארוך, סיעוד, ניידות, פגיעה פנסיונית. ההצעה המוקדמת היא לא מחווה, היא חישוב.
הגישה כאן היא אחרת: כן לפשרה, אבל רק כשהתמונה הרפואית מגובשת, כשתחשיב הנזק מוכן, וכשיש בידיים מספיק נתונים כדי לנהל משא ומתן מעמדת כוח. פשרה טובה דורשת הכנה מדויקת לא פחות מאשר ניהול תיק בבית משפט – כי חברת הביטוח יודעת בדיוק מה שוויו של התיק.
כמה זמן יש לי להגיש תביעת פלת"ד?
תקופת ההתיישנות היא 7 שנים ממועד התאונה. לנפגע שהיה קטין בעת התאונה, מניין 7 השנים מתחיל רק בהגיעו לגיל 18. עם זאת, אין סיבה לחכות: ככל שהתיעוד נבנה מוקדם יותר, התיק חזק יותר.